Mua xe tải trả góp: cần bao nhiêu vốn, tính khoản trả hàng tháng thế nào?
Hướng dẫn mua xe tải trả góp: tỷ lệ vay phổ biến, vốn tự có cần chuẩn bị, cách ước tính khoản trả hàng tháng và những lưu ý để xe trả góp vẫn có lãi. Không để trả góp thành gánh nặng.
Trả lời nhanh: Trả góp xe tải phụ thuộc 3 yếu tố: tỷ lệ cho vay, lãi suất, thời hạn vay — cần hỏi trực tiếp ngân hàng/đại lý vì thay đổi theo hồ sơ. Vốn tự có cần chuẩn bị ngoài tiền trả trước còn có phí trước bạ, bảo hiểm, phí đóng thùng và quỹ dự phòng vài tháng đầu. Nguyên tắc sống còn: khoản trả góp hàng tháng phải nhỏ hơn lợi nhuận thực xe tạo ra — lập bảng chi phí nuôi xe trước khi ký hợp đồng.
Phần lớn người mua xe tải chạy dịch vụ đều dùng trả góp — vì xe là công cụ kiếm tiền, không cần bỏ hết vốn một lúc. Nhưng trả góp sai cách khiến khoản trả hàng tháng “ăn” hết lãi, thậm chí lỗ. Bài này giúp bạn tính trước để không rơi vào bẫy đó.
Trả góp xe tải hoạt động thế nào?
Bạn trả trước một phần (vốn tự có), phần còn lại ngân hàng/công ty tài chính cho vay, thế chấp bằng chính chiếc xe. Bạn trả dần gốc + lãi theo tháng trong một số năm.
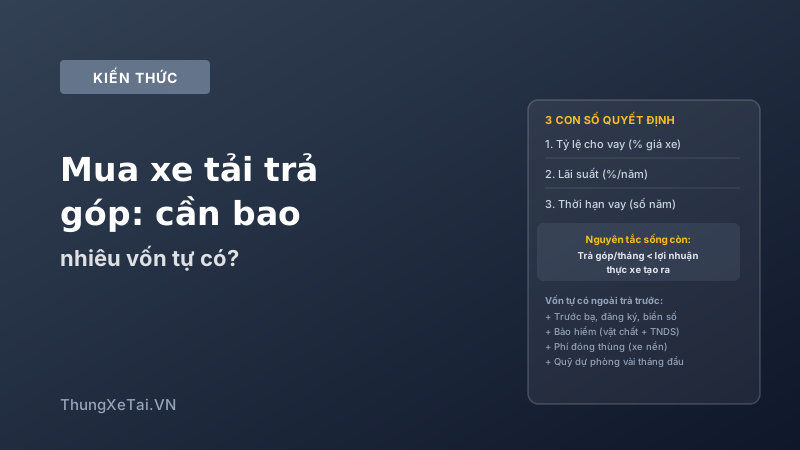
Ba con số quyết định:
- Tỷ lệ cho vay (vay được bao nhiêu % giá xe)
- Lãi suất (%/năm)
- Thời hạn vay (số năm)
Lưu ý: Tỷ lệ cho vay, lãi suất và thời hạn thay đổi theo ngân hàng, thời điểm và hồ sơ của bạn — phải hỏi trực tiếp ngân hàng/đại lý để có số thực. Bài này chỉ hướng dẫn cách tính, không đưa lãi suất cụ thể.
Cần bao nhiêu vốn tự có?
Bạn cần chuẩn bị phần trả trước (giá xe − số tiền vay) cộng các chi phí ban đầu:
- Trả trước (thường một tỷ lệ nhất định của giá xe)
- Phí trước bạ, đăng ký, biển số
- Bảo hiểm (vật chất + TNDS)
- Phí đóng thùng nếu mua xe nền
- Quỹ dự phòng vài tháng trả góp đầu
Đừng dồn hết vốn vào trả trước — giữ lại quỹ để trả góp và vận hành những tháng đầu khi doanh thu chưa ổn định.
Ước tính khoản trả hàng tháng
Cách hình dung đơn giản: khoản trả tháng ≈ (gốc chia đều theo số tháng) + (lãi trên dư nợ). Dư nợ giảm dần nên lãi giảm dần (nếu tính theo dư nợ giảm dần).
Nguyên tắc sống còn: khoản trả góp hàng tháng phải nhỏ hơn lợi nhuận thực xe tạo ra sau khi trừ mọi chi phí vận hành. Muốn biết lợi nhuận thực, lập bảng chi phí nuôi xe tải trước.
Trả góp mà vẫn có lãi — 4 lưu ý
- Tính dòng tiền, không tính cảm tính: doanh thu tháng − chi phí vận hành − trả góp = còn dương mới mua
- Đừng vay quá sức: tỷ lệ vay cao → trả tháng lớn → áp lực khi xe nằm bãi/ế hàng
- So sánh nhiều bên: lãi suất và điều kiện khác nhau đáng kể giữa các ngân hàng/đại lý
- Đọc kỹ hợp đồng: phí phạt trả trước hạn, bảo hiểm bắt buộc, lãi thả nổi sau ưu đãi
Mua mới hay mua cũ để trả góp?
Xe cũ vốn thấp hơn nhưng rủi ro hỏng cao hơn; xe mới vốn cao nhưng ổn định. Cân nhắc: mua xe tải mới hay cũ.
Liên quan
- Nên trả góp hay trả thẳng? Khung quyết định theo dòng tiền
- Chi phí nuôi xe tải — bảng tính lãi/lỗ
- Mua xe tải mới hay cũ?
- Tổng quan kiến thức vận tải
- Thuê xe tải nhỏ cho hộ kinh doanh: khi nào lợi hơn mua, cần lưu ý gì?
Bài viết mang tính hướng dẫn phương pháp. Lãi suất, tỷ lệ vay và điều kiện cụ thể cần hỏi trực tiếp ngân hàng/công ty tài chính và đại lý tại thời điểm mua.
Câu hỏi thường gặp
Mua xe tải trả góp cần chuẩn bị bao nhiêu vốn tự có? ▾
Vốn tự có không chỉ là khoản trả trước. Ngoài phần trả trước (giá xe trừ số tiền vay), bạn còn phải chuẩn bị phí trước bạ, đăng ký và biển số, bảo hiểm vật chất cùng trách nhiệm dân sự, phí đóng thùng nếu mua xe nền, và một quỹ dự phòng đủ trả góp vài tháng đầu khi doanh thu chưa ổn định. Tỷ lệ trả trước cụ thể thay đổi theo ngân hàng và hồ sơ nên phải hỏi trực tiếp.
Khoản trả góp hàng tháng được tính thế nào? ▾
Cách hình dung đơn giản: khoản trả tháng bằng phần gốc chia đều theo số tháng cộng với lãi tính trên dư nợ. Nếu hợp đồng tính theo dư nợ giảm dần thì dư nợ giảm dần nên phần lãi cũng giảm dần qua các kỳ, khoản trả tháng đầu cao hơn tháng cuối. Ba con số quyết định là tỷ lệ cho vay, lãi suất và thời hạn vay.
Trả góp bao nhiêu một tháng thì được coi là an toàn? ▾
Nguyên tắc sống còn là khoản trả góp hàng tháng phải nhỏ hơn lợi nhuận thực mà xe tạo ra sau khi đã trừ mọi chi phí vận hành, không phải nhỏ hơn doanh thu. Muốn biết lợi nhuận thực thì phải lập bảng chi phí nuôi xe trước khi ký hợp đồng, chứ không ước lượng theo cảm tính.
Vay tỷ lệ càng cao càng lợi phải không? ▾
Không. Vay tỷ lệ cao giúp giữ lại vốn ban đầu nhưng làm khoản trả hàng tháng lớn hơn, và áp lực dồn đúng vào những lúc xe nằm bãi hoặc ế hàng — tức lúc bạn không có dòng tiền. Mức vay hợp lý là mức mà kể cả một tháng doanh thu kém bạn vẫn trả được.
Cần đọc kỹ những điều khoản nào trong hợp đồng trả góp? ▾
Bốn thứ hay bị bỏ qua: phí phạt khi trả nợ trước hạn, các loại bảo hiểm bắt buộc kèm theo khoản vay, cơ chế lãi thả nổi sau khi hết thời gian ưu đãi, và cách tính lãi là trên dư nợ giảm dần hay trên dư nợ gốc ban đầu. Cùng một con số lãi suất công bố, hai cách tính sau cho tổng tiền lãi rất khác nhau.
Nên trả góp xe mới hay xe cũ? ▾
Xe cũ cần vốn ban đầu thấp hơn nhưng rủi ro hỏng hóc và chi phí sửa chữa cao hơn, dễ phát sinh đúng lúc đang phải trả góp. Xe mới cần vốn cao hơn nhưng chi phí vận hành ổn định và dễ dự tính dòng tiền hơn. Quyết định nên dựa trên khả năng chịu được một khoản sửa chữa bất ngờ trong khi vẫn trả góp đúng hạn.
Nguồn tham khảo
- Bài hướng dẫn PHƯƠNG PHÁP tính, cố ý KHÔNG nêu lãi suất/tỷ lệ vay cụ thể: các con số này thay đổi theo ngân hàng, thời điểm và hồ sơ từng người vay — nêu một con số cố định sẽ là số không kiểm chứng được và có thể khiến người đọc tính sai dòng tiền. Người mua phải lấy số thực từ ngân hàng/công ty tài chính và đại lý tại thời điểm mua.

